banknotes · Orbis Magazine · Polski
Banknoty przed denominacją: historia waluty PLZ i poradnik
Banknoty przed denominacją reprezentują fascynujący i burzliwy rozdział polskiej historii monetarnej, zdominowany przez powojenne reformy oraz hiperinflację przełomu lat 80. i 90. XX wieku. Niniejsze opracowanie przedstawia genezę waluty o kodzie PLZ, strukturę dawnych emisji oraz zasady poprawnej identyfikacji kolekcjonerskiej.
3 October 202611 min czytaniaSzukaj w temacie: “banknoty przed denominacją”
Najważniejsze informacje
- Banknoty przed denominacją z 1995 roku funkcjonowały pod międzynarodowym kodem walutowym PLZ, a po reformie zostały zastąpione przez współczesny kod PLN [4].
- W ramach denominacji przeprowadzonej 1 stycznia 1995 roku zastosowano przelicznik 10 000 starych złotych (PLZ) na 1 nowy złoty (PLN) [5], [6].
- Okres emisji banknotów Narodowego Banku Polskiego tworzących ten system obejmował daty od 1 lipca 1948 r. do 16 listopada 1993 r. [3].
- W wyniku hiperinflacji przełomu lat 80. i 90. wprowadzono do powszechnego obiegu banknoty o nominałach od 10 000 zł aż do 2 000 000 zł [5].
- Stare złote pozostawały prawnym środkiem płatniczym równolegle z nowymi znakami pieniężnymi do 31 grudnia 1996 roku [3].
Czym są banknoty przed denominacją i jakie ramy czasowe obejmują?
Określenie „banknoty przed denominacją” odnosi się w polskiej praktyce kolekcjonerskiej i obiegowej do znaków pieniężnych emitowanych przez Narodowy Bank Polski przed reformą walutową z 1 stycznia 1995 roku [5]. W międzynarodowym standardzie ISO 4217 jednostka ta była oznaczana kodem PLZ, w odróżnieniu od dzisiejszego kodu PLN przypisanego współczesnemu złotemu [4]. Ostatnia wielka seria banknotów tego okresu bazowała na emisjach noszących oficjalne daty dzienne od 1 lipca 1948 roku aż do 16 listopada 1993 roku [3]. Banknoty te funkcjonowały w ramach powojennego systemu monetarnego wprowadzonego formalnie 30 października 1950 roku i wycofanego z obiegu gospodarczego wraz z końcem 1996 roku [3].
W powszechnej świadomości społecznej i kolekcjonerskiej kategoria ta kojarzona jest przede wszystkim ze znakami pieniężnymi z serii „Wielcy Polacy”, które towarzyszyły obywatelom przez dekady PRL oraz w trudnym okresie transformacji ustrojowej. Charakteryzowały się one zróżnicowaną estetyką, zmieniającą się jakością papieru oraz gwałtownie rosnącymi nominałami, co bezpośrednio odzwierciedlało postępującą niestabilność makroekonomiczną kraju. Dla kolekcjonera badanie tych walorów stanowi bezpośredni wgląd w dzieje polskiej państwowości, przemiany technologii drukarskich oraz mechanizmy monetarne schyłku gospodarki centralnie planowanej.
Z punktu widzenia prawa monetarnego banknoty z datami do 1993 roku przestały pełnić funkcję prawnego środka płatniczego z dniem 31 grudnia 1996 roku [3]. Przez kolejnych kilkanaście lat podlegały one procedurze wymiany w placówkach bankowych, jednak ostateczny termin ich spieniężenia bezpowrotnie upłynął. Obecnie wszystkie egzemplarze z tamtych lat posiadają wyłącznie status pamiątkowy, historyczny oraz kolekcjonerski, a ich rynkowa pozycja zależy od stanu zachowania, wariantów serii oraz popytu na rynku numizmatycznym.
Jak wyglądały fundamenty powojennego systemu i reforma z 1950 roku?
Aby zrozumieć strukturę banknotów sprzed 1995 roku, należy cofnąć się do reformy monetarnej z października 1950 roku [3]. W sobotę 28 października 1950 roku Sejm uchwalił w całkowitym zaskoczeniu ustawę wprowadzającą nowego złotego [3]. Akcja została przeprowadzona przy zablokowaniu łączności telefonicznej i zamknięciu gmachu parlamentu, aby uniemożliwić ucieczkę kapitału i spekulację walutową [3]. Dotychczasowe znaki pieniężne utraciły moc prawną już w niedzielę 29 października, a wymianę w oddziałach NBP prowadzono jedynie od 30 października do 8 listopada 1950 roku [3].
Nowy złoty z 1950 roku otrzymał sztywny parytet kruszcowy ustalony na poziomie 0,222168 grama czystego złota, co stanowiło bezpośrednie zrównanie jego wartości ewidencyjnej z rublem radzieckim [3]. Ogólny przelicznik wymiany starych pieniędzy na nowe wynosił 100 do 1, chociaż przeliczenia płac oraz cen towarów dokonywano w relacji odmiennej, co wywołało drastyczną redukcję realnych oszczędności obywateli [3]. Wprowadzone wówczas do obiegu banknoty nosiły datę emisji 1 lipca 1948 roku, mimo że ich faktyczna dystrybucja nastąpiła dopiero pod koniec 1950 roku [3].
Banknoty te zapoczątkowały epokę socjalistycznego wzornictwa w polskim pieniądzu papierowym. Przedstawiały one wizerunki robotników, chłopów oraz sceny symbolizujące industrializację kraju, odbudowę po zniszczeniach wojennych i etos pracy socjalistycznej. Choć seria ta była sukcesywnie zastępowana przez późniejsze edycje, formalnie stanowiła ten sam nadrzędny system walutowy, który przetrwał aż do końca 1994 roku [3].
- Uchwalenie reformy w warunkach pełnej tajemnicy i blokady informacyjnej 28 października 1950 r. [3].
- Bardzo krótki termin wymiany gotówki dla ludności: od 30 października do 8 listopada 1950 r. [3].
- Ustalenie ustawowego parytetu na poziomie 0,222168 grama czystego złota dla jednostki monetarnej [3].
- Wprowadzenie do obiegu biletów skarbowych i banknotów z antydatowaną klauzulą 1 lipca 1948 r. [3].
Live counts from the Orbis catalogue search at the time of writing.
Jak kryzys gospodarczy i hiperinflacja wykreowały wielomilionowe nominały?
W latach 80. XX wieku postępujący kryzys gospodarczy oraz załamanie mechanizmów gospodarki planowej doprowadziły w Polsce do zjawiska narastającej inflacji [5]. Zjawisko to osiągnęło punkt kulminacyjny na przełomie dekad – w latach 1989–1990 w kraju zapanowała hiperinflacja, która w ujęciu rocznym sięgnęła poziomu 1 395% [5]. Siła nabywcza pieniądza topniała w oczach, co wymusiło na władzach monetarnych bezprecedensowy pośpiech w druku i wprowadzaniu do kas sklepowych biletów o niespotykanych dotąd wartościach nominalnych [5].
Proces eskalacji nominałów rozpoczął się na dobre w 1987 roku, kiedy wyemitowano banknot o wartości 10 000 zł [5]. W kolejnych miesiącach i latach tempo emisji było dramatyczne: w 1989 roku dołączyły nominały 20 000 zł, 50 000 zł oraz 200 000 zł [5]. W 1990 roku zaprezentowano banknoty 100 000 zł i 500 000 zł, w 1991 roku zadebiutował 1 000 000 zł, a szczytowym osiągnięciem inflacyjnego obiegu stał się banknot 2 000 000 zł wypuszczony w 1992 roku [5].
Ta lawina papierowego pieniądza całkowicie zdezorganizowała tradycyjny podział na monety i banknoty. Bilon, jakkolwiek formalnie wciąż zachowywał status prawnego środka płatniczego, praktycznie zniknął z codziennych rozliczeń handlowych z powodu całkowitej bezwartościowości drobnych kwot [5]. Na początku lat 90. najniższym nominałem, jaki można było powszechnie spotkać w portfelach Polaków, stał się papierowy banknot o nominale 50 zł [5]. Codzienne transakcje wymagały operowania setkami tysięcy lub milionami złotych, co utrudniało księgowość, paraliżowało urządzenia liczące i komplikowało życie obywateli.
| Nominał banknotu | Rok wprowadzenia do obiegu | Kontekst gospodarczy emisji |
|---|---|---|
| 10 000 zł | 1987 | Początek dynamicznego przyspieszenia procesów inflacyjnych w schyłkowym PRL [5] |
| 20 000 zł | 1989 | Okres przełomu politycznego i skokowego wzrostu cen [5] |
| 50 000 zł | 1989 | Początek fazy hiperinflacyjnej na polskim rynku [5] |
| 200 000 zł | 1989 | Reakcja na gwałtowną utratę wartości nabywczej waluty [5] |
| 100 000 zł | 1990 | Wdrażanie programu stabilizacyjnego w warunkach wysokich cen [5] |
| 500 000 zł | 1990 | Dalsze uzupełnianie struktury nominałowej w fazie hiperinflacji [5] |
| 1 000 000 zł | 1991 | Pierwszy w powojennej historii Polski banknot z siedmiocyfrowym nominałem [5] |
| 2 000 000 zł | 1992 | Najwyższy obiegowy nominał w historii waluty PLZ [5] |
Jak przygotowano i przeprowadzono denominację z 1995 roku?
Narodowy Bank Polski dostrzegał destrukcyjny wpływ hiperinflacji na obieg pieniężny i już pod koniec lat 80. zainicjował wstępne prace koncepcyjne nad reformą walutową [5]. Zasadniczym warunkiem technicznym i ekonomicznym umożliwiającym przeprowadzenie udanej operacji było jednak opanowanie dynamiki wzrostu cen. Przyjęto kryterium, zgodnie z którym poziom rocznej inflacji musiał spaść poniżej 10% oraz wykazywać trwałą gwarancję stabilizacji na niskim pułapie [5]. Wymóg ten zrealizowano w wyniku wdrożenia programu reform gospodarczych [5].
Sama denominacja weszła w życie 1 stycznia 1995 roku [5]. Nowa jednostka monetarna zachowała tradycyjną nazwę „złoty”, lecz przypisano jej międzynarodowy kod PLN, a podstawowa reguła matematyczna reformy polegała na „skreśleniu czterech zer” [5], [6]. W praktyce oznaczało to, że 10 000 starych złotych (PLZ) zostało zrównane z 1 nowym złotym (PLN) [5], [6]. Złoty ponownie dzielił się na 100 groszy, co przywróciło do obiegu monety groszowe nieobecne w handlu przez lata [4], [5], [6].
Aby zapobiec szokowi społecznemu i ułatwić przystosowanie się do nowej skali cen, władze wprowadziły dwuletni okres przejściowy. Od 1 stycznia 1995 r. do 31 grudnia 1996 r. stare banknoty PLZ funkcjonowały w obiegu równolegle z nowymi banknotami PLN [3], [5]. W sklepach podawano ceny w obu jednostkach, a wydawanie reszty mogło następować w dowolnych znakach pieniężnych pod warunkiem zachowania sztywnego przelicznika 10 000:1 [5]. Po 31 grudnia 1996 r. banknoty przeddenominacyjne zostały ostatecznie wycofane ze sklepów [3].
| Cecha / Parametr | Stary złoty (przed denominacją) | Nowy złoty (po denominacji) |
|---|---|---|
| Kod walutowy ISO 4217 | PLZ [4] | PLN [4], [6] |
| Oficjalna data graniczna reformy | Obowiązywał w latach 1950–1994 [3] | Wprowadzony 1 stycznia 1995 r. [5] |
| Przelicznik wymiany | 10 000 PLZ [5] | 1 PLN [5] |
| Szczytowy nominał obiegowy | 2 000 000 zł (1992) [5] | Wymaga dalszych badań w katalogach emisyjnych |
| Obecność bilonu w schyłkowym obiegu | Praktycznie wyparty przez inflację [5] | Przywrócony w szerokim zakresie (grosze i złote) [6] |
| Wycofanie z obiegu handlowego | 31 grudnia 1996 r. [3] | W powszechnym użyciu (prawny środek płatniczy) [6] |
Brak możliwości wymiany w banku
Wszelkie ustawowe terminy wymiany banknotów oznaczonych kodem PLZ na nowe złote bezpowrotnie minęły. Znaki te nie mają już żadnej wartości nominalnej w instytucjach finansowych i nie można ich zrealizować w Narodowym Banku Polskim.
How well documented the linked entries are.
Jakie wcześniejsze tradycje ukształtowały polski pieniądz papierowy?
Zjawisko emisji i wymiany banknotów w Polsce ma długą historię, sięgającą schyłku XVIII stulecia. Pierwsze polskie banknoty pojawiły się w 1794 roku podczas insurekcji kościuszkowskiej w postaci biletów skarbowych o nominałach 5 i 10 groszy oraz 1, 4, 5, 10, 25, 50, 100, 500 i 1000 złotych [7]. Tradycję tę kontynuowano w epoce Księstwa Warszawskiego oraz w Królestwie Polskim, gdzie w 1824 roku Bank Kassowy wydał bilety na 10, 50 i 100 złotych, a utworzony wkrótce Bank Polski emitował banknoty datowane na lata 1830 i 1831 [7].
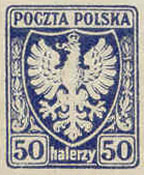
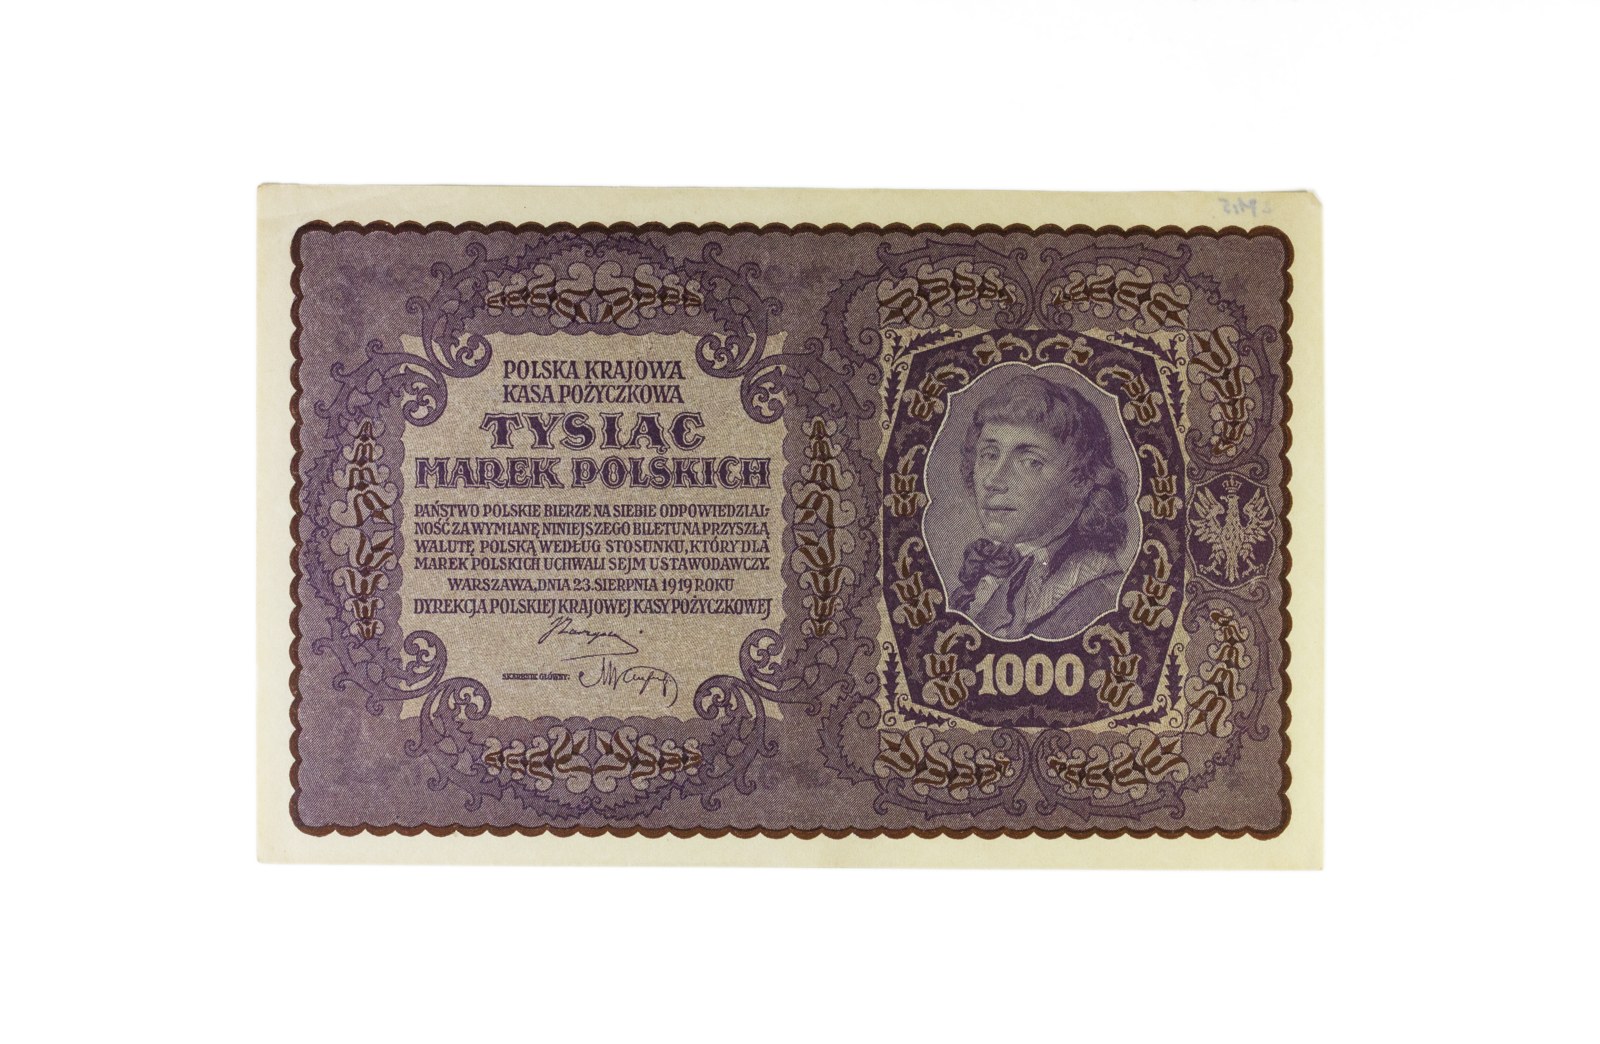
Po odzyskaniu niepodległości w 1918 roku młode państwo stanęło w obliczu konieczności ujednolicenia waluty. Nazwę „złoty” jako przyszłej waluty odrodzonej Rzeczypospolitej uchwalono formalnie 28 lutego 1919 roku, zastępując tymczasową markę polską, a parytet kruszcowy nowego pieniądza określono w 1922 roku [4], [6]. Prawdziwy debiut złotego w portfelach nastąpił jednak dopiero w 1924 roku w ramach reformy Władysława Grabskiego [6]. Całość ówczesnej produkcji banknotowej powierzono Polskiej Wytwórni Papierów Wartościowych, założonej w Warszawie 25 stycznia 1919 roku [6]. W tym okresie powstała m.in. obiegowa seria banknotów definitywnych II Rzeczypospolitej (see: Second Polish Republic — definitive banknote series), która podobnie jak ówczesne emisje znaczkowe (see: Polish interwar stamps), odzwierciedlała państwowotwórczy wysiłek tamtych lat.
Warto odnotować, że nazwa „złoty” wywodzi się bezpośrednio od przymiotnika określającego kruszec i nawiązuje do dawnych złotych monet obiegowych [4], [6]. Jako moneta złoty pojawił się w Polsce po raz pierwszy w 1663 roku, natomiast w roli jednostki obrachunkowej równej 30 groszom został zatwierdzony uchwałą sejmową w 1496 roku [4]. Zrozumienie tego wielowiekowego rodowodu pozwala dostrzec, że epizod hiperinflacyjny PLZ z lat 1989–1994 był kolejną dramatyczną próbą, po której polski system monetarny powrócił do stabilnych fundamentów.
Jak prawidłowo identyfikować, badać i przechowywać banknoty PLZ?
Kolekcjonowanie banknotów sprzed denominacji wymaga opanowania podstawowych zasad badawczych oraz warsztatu numizmatycznego. Każdy banknot posiada określony zestaw cech identyfikacyjnych, do których należą: data emisji nadrukowana na awersie lub rewersie, oznaczenie serii (zazwyczaj jedno- lub dwuliterowe) oraz unikalny numer seryjny. Równie istotne są podpisy prezesa oraz głównego skarbnika Narodowego Banku Polskiego, które pozwalają precyzyjnie przypisać dany egzemplarz do konkretnej podserii drukarskiej.
W analizie autentyczności oraz rzadkości walorów kluczową rolę odgrywają zabezpieczenia przed fałszowaniem. Choć technologia druku banknotów inflacyjnych z lat 80. i początku 90. była skromniejsza niż we współczesnych banknotach wyposażonych w zaawansowane mikrodruki czy wielotonowe znaki wodne [7], badacz powinien zweryfikować obecność znaku wodnego w polu niezadrukowanym, układ włókien w strukturze papieru oraz poprawność druku stalorytniczego bądź offsetowego. Wszelkie odchylenia w barwie, rozmycia rysunku czy nieprawidłowości w kroju czcionki numeratora mogą świadczyć o fałszerstwie z epoki lub współczesnej reprodukcji.
Kluczowym czynnikiem wpływającym na pozycję banknotu w zbiorach jest jego stan zachowania. W światowej notafilii stosuje się precyzyjne skale ocen, w których najwyżej cenione są egzemplarze w stanie bankowym (uncirculated – UNC) – idealnie gładkie, bez najmniejszych zagięć narożników, zagnieceń w polu czy śladów liczenia w kasie. Aby zachować taki stan na dekady, konieczne jest bezwzględne przestrzeganie zasad bezpiecznego przechowywania: banknoty należy umieszczać w specjalistycznych koszulkach z chemicznie obojętnego tworzywa (wolnego od plastyfikatorów i kwasów) oraz chronić przed bezpośrednim działaniem promieni słonecznych.
- Nigdy nie należy składać, prasować żelazkiem ani myć zanieczyszczonych banknotów – wszelkie zabiegi chemiczne trwale niszczą strukturę papieru i dyskwalifikują walor kolekcjonerski.
- Banknoty należy brać do rąk czystymi dłońmi, trzymając je wyłącznie za krawędzie, lub używać gładkich pęset numizmatycznych o zaokrąglonych końcach.
- Przechowywanie powinno odbywać się w stałych warunkach wilgotności i temperatury, w dedykowanych klaserach z atestowanych materiałów.
- Wszelkie warianty serii, np. serie zastępcze (często oznaczane specyficznymi literami) czy błędy drukarskie (tzw. destruktory), wymagają weryfikacji w literaturze specjalistycznej.
Weryfikacja w świetle ultrafioletowym (UV)
Zastosowanie lampy emitującej promieniowanie ultrafioletowe pozwala uwidocznić ukryte elementy luminescencyjne oraz zweryfikować, czy papier banknotowy nie był poddawany zabiegom czyszczenia agresywnymi detergentami wybielającymi.
Jak odpowiedzialnie badać wartość i rzadkość dawnych banknotów?
Wokół banknotów sprzed denominacji narosło w polskim społeczeństwie wiele mitów dotyczących rzekomego bogactwa ukrytego w domowych szufladach. Z punktu widzenia rzetelnej wiedzy kolekcjonerskiej należy podkreślić, że ogromna większość banknotów z lat 70., 80. i 90. została wyprodukowana w wielomilionowych nakładach. Egzemplarze noszące ślady intensywnego obiegu – zagięte, zabrudzone, poplamione czy naddarte – występują powszechnie i z reguły nie stanowią rzadkości poszukiwanej przez zaawansowanych koneserów.
Prawdziwe zainteresowanie badaczy i zbieraczy wzbudzają jedynie egzemplarze zachowane w perfekcyjnym stanie emisyjnym, a także nietypowe odmiany produkcyjne. Wśród nich wymienia się serie zastępcze (wprowadzane do nakładu w miejsce arkuszy uszkodzonych podczas procesu produkcyjnego), bardzo niskie numery seryjne (np. poniżej 100), numery o unikalnym układzie cyfr (radary, czyli palindromy liczbowe) oraz spektakularne błędy drukarskie (odwrócone tła, przesunięcia faz kolorów, brakujące elementy projektu). Precyzyjna klasyfikacja takich wariantów wymaga sięgnięcia do specjalistycznych katalogów monet i banknotów polskich.
Odpowiedzialne ustalanie pozycji rynkowej danego obiektu nie polega na bezkrytycznym przeglądaniu internetowych ofert z cenami wywoławczymi, lecz na analizie zakończonych notowań w renomowanych domach aukcyjnych. Tylko rzeczywiste transakcje, w których doszło do licytacji między zweryfikowanymi zbieraczami, dają rzetelny obraz sytuacji. Kolekcjoner powinien dokumentować swój zbiór poprzez tworzenie kart katalogowych z dokładnym opisem stanu, serii, numeracji oraz proweniencji każdego waloru.
Wymienione pozycje katalogowe
1 Piastre (Nguyên) - Republic of Annam (Revolutionary bond) 01
Photo: Provided by e-mail from Howard A. Daniel, III to Trung Quoc Don.
1 нахар (аверс)
Photo: Own work
10 Afghani banknote of Afghanistan back and front
Photo: Own work
10 Afghanis (2002 - back)
2002
Photo: Own work
10 Afghanis (2002 - top)
2002
Photo: Own work
10 KM lice 2024 RS (BiH)
Photo: Central Bank of Bosnia and Herzegovina
Patek Philippe Pocket Watch 18k High Polish Yellow Gold - 1926
1926
Photo: WatchMuseum.org
Pocket watch, circa 1876
circa 1876
Photo: Boing boom tschak
Polish interwar stamps
1918-1939
Photo: Unknown designer (Polish postal administration, 1919)
Second Polish Republic — definitive banknote series
Photo: National Museum of Bukovina, Suceava (via Europeana)
Często zadawane pytania
Źródła
- [1] WatchMuseum.org object collection — WatchMuseum.org · Tier 1
- [2] Wikimedia Commons media repository — Wikimedia Foundation · Tier 3
- [3] Banknoty Narodowego Banku Polskiego (1948–1993) (Wikipedia) — Wikipedia
- [4] Złoty (Wikipedia) — Wikipedia
- [5] Denominacja złotego w 1995 roku (Wikipedia) — Wikipedia
- [6] Polish złoty (Wikipedia) — Wikipedia
- [7] 10-złoty note (Wikipedia) — Wikipedia
Zobacz również: identification guides · how we rank sources · methodology